Nel 1700, alla morte di Carlo II, ultimo degli Asburgo di Spagna, si apre in Europa un periodo di turbolenze, per la mancanza di un erede legittimo al trono spagnolo e la pretesa francese di imporre un Borbone al trono di Madrid, con conseguente conflitto militare tra le nazioni europee: la guerra di Successione spagnola, lunga e cruenta, che si chiude nel 1713 con il trattato di Utrecht e la perdita da parte della Spagna dei suoi domini italiani. E una svolta storica per il regno di Napoli perché si interrompe il vincolo di dipendenza dalla Spagna, venendo meno la secolare  egemonia spagnola che tanto ha improntato di sé la cultura, la politica, l’economia. E dopo un periodo di 27 anni, dal 1707 al 1734 – in cui il ramo austriaco della dinastia degli Asburgo regna a Napoli – e più di vent’anni di lotte dinastiche, si insedia nella capitale partenopea Carlo III di Borbone, iniziando in tal modo una nuova e travagliata dinastia che restituisce al regno di Napoli la sua indipendenza e dappertutto, a Napoli come nelle Province, si diffonde una sensazione di “nuovo” che alimenta speranze di riscatto economico e sociale e l’avvento di una società riformata.
La nuova monarchia al potere, infatti, si propone una politica di grandi riforme per incentivare la crescita economica, risanare le disastrate finanze pubbliche e favorire lo sviluppo della società civile, cercando di controllare i poteri temporali della Chiesa e lo strapotere della nobiltà per rafforzare la direzione centrale dello stato.
Il riformismo carolino, però, non riesce ad attivare riforme ad ampio raggio per la forte reazione degli interessi colpiti, limitandosi ad intervenire in settori più circoscritti, e dimostrandosi in tal modo impotente a governare le tante e contraddittorie spinte sociali e le tensioni politiche che ne conseguono.
Carlo III, per rilanciare l’economia asfittica del regno, consapevole di come in periodo di antico regime sia il Comune l’organismo base del sistema fiscale, avendo tutto l’interesse a regolare e controllare l’amministrazione finanziaria comunale, dopo aver rimesso nel 1737 a tutte le università ogni debito fiscale arretrato, mette mano alla riforma tributaria con l’obiettivo dell’equità, in modo che “i pesi siano con eguaglianza ripartiti ed il povero non sia caricato più delle sue deboli forze ed il ricco paghi secondo i suoi averi“.
Con dispaccio del 4 ottobre 1740 il re impone la formazione del catasto a tutti i comuni del regno, e a partire dal marzo 1741, la regia Camera della Sommaria, cui compete l’attuazione della riforma, emana numerose disposizioni regolamentari, fino al 29 settembre 1742, quando vengono emanate “le seconde istruzioni“; con il termine perentorio di concludere la formazione del catasto entro quattro mesi.
La formazione del catasto, infatti, è affidata agli amministratori comunali, sindaci e cittadini eletti, che compongono il corpo dell’università, cui compete tutta una serie di atti procedurali. In questo contesto particolare importanza assumono i bandi pubblici che riguardano la formazione e l’esibizione delle “rivele” (che costituiscono i documenti base di tutto il procedimento catastale), e la convocazione del pubblico parlamento per la scelta dei rappresentanti. L’assemblea pubblica infatti ha il compito di eleggere sei deputati (due per ogni ceto) e quattro estimatori (due cittadini e due forestieri), scelti tra agrimensori e apprezzatori esperti del territorio comunale, destinati, i deputati, a controllare le procedure e a discutere le rivele, e gli estimatori, a formare il libro dell’Apprezzo generale che interessa tutti gli appezzamenti agricoli-forestali, compresi i beni ecclesiastici (anche quelli esenti come i beni delle parrocchie, del seminario e degli ospedali) e quelli feudali, anch’essi esenti.
A San Severo, il primo marzo 1742 si dà inizio alla “confezione” del libro dell’Apprezzo generale, comprendente “tutti i beni stabili che da questi cittadini della città di San Severo e forastieri bonatenenti si possiedono“; ma l’attuazione del catasto è tutt’altro che sollecita e completa perché, così come in buona parte dei comuni del Regno, forte è l’opposizione alla sua realizzazione, perché si tratta di sostituire la tassazione diretta al sistema a gabella, fino ad allora in uso. Ed il cambiamento del sistema comporta conseguenze non di poco conto. Il sistema a gabella, infatti, consente di far fronte ai tributi governativi ed alle spese comunali con il ricavato dei dazi sui consumi, con evidente vantaggio per i possidenti che in tal modo non hanno nessun obbligo di dichiarare i loro beni né tantomeno di pagare le tasse in funzione della loro ricchezza. Sarà necessario un intero decennio prima che la riforma possa vedere la sua attuazione e sarà una riforma dimezzata per le esenzioni e i privilegi, le sperequazioni tra ricchi e poveri, il tributo personale sulla testa e sulle braccia dei lavoratori, gli “apprezzi” sommari ed approssimativi, la macchinosità delle procedure che finiranno per caratterizzarla. In buona sostanza si può affermare che se il riformismo borbonico ottiene, comunque, qualche successo contro i privilegi della Chiesa – per la prima volta gli ecclesiastici non godono di esenzioni fiscali – esso fallisce soprattutto contro il sistema baronale per l’assenza nel regno di una borghesia consapevole dei suoi autonomi interessi di classe.
 Nel maggio 1753, una nuova disposizione emanata dalla regia Camera della Sommaria e l’invio nelle varie Province di commissari con poteri coercitivi nei confronti dei comuni inadempienti, riescono a sbloccare la situazione ed anche a San Severo le operazioni relative al catasto vengono definitivamente chiuse nel 1753.
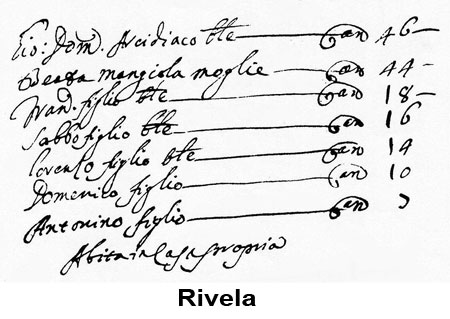
Il nuovo estimo catastale, basato non sul valore della proprietà dei beni posseduti, ma sulla loro rendita, detratti i pesi, è condotto non sui dati della stima peritale dei fondi ma sulle dichiarazioni fatte dagli stessi contribuenti. Tutti i capifamiglia, cittadini e forestieri abitanti nel territorio comunale, infatti, sono tenuti a presentare la rivela con la quale dichiarano il loro stato di famiglia, comprensivo dei conviventi, la casa d’abitazione, se in proprietà o in affitto, i beni immobili urbani o rustici posseduti, i beni mobili (animali, commercio e credito) e gli eventuali pesi. Per ogni contribuente si segnano quindi i redditi che affluiscono nel
nucleo familiare, e si detrae poi l’ammontare dei pesi e la differenza costituisce l’imponibile per la tassazione. A base di tutte le operazioni si pone la rendita per valutare e iscrivere nel catasto il capitale in once, dal valore convenzionale di un’oncia equivalente a sei ducati. La regia Camera della Sommaria, anzi, prescrive che si formi un’oncia per ogni tre o sei carlini di rendita; in pratica una norma per capitalizzare la rendita al 5% o al 10%.
Ogni abitanti paga una tassa sui beni dichiarati, detratti i pesi, oltre a pagare il testatico e una tassa sul mestiere svolto, la cosiddetta oncia d’industria. Sono esclusi dal testatico gli ultrasessantenni e chi vive civilmente, “more nobilium” ; dalla tassa sul mestiere sono esenti, infatti, quelli che non svolgono lavori manuali perché vivono di rendite o svolgono professioni nobili che provengono dall’intelletto, “che è grazia divina” e non può quindi essere tassata.
Poiché l’aliquota impositiva varia secondo le categorie di appartenenza, i contribuenti vengono suddivisi in sei classi fiscali: cittadini laici, vedove e vergini, cittadini assenti, chiese e luoghi pii, laici forestieri bonatenenti non abitanti,
ecclesiastici forestieri bonatenenti non abitanti. La somma della tassazione in once, per ogni categoria, rappresenta la Collettiva generale.
La Collettiva generale di San Severo ammonta a 52.259 once e 25 tarì, di cui il 67% sono le once dei cittadini, (comprese le once di vedove e vergini), oltre 11% le once dei forestieri laici (abitanti e non), ed il 22% le once di ecclesiastici cittadini secolari e di chiese, monasteri e luoghi pii, cittadini e forestieri. Notevoli quindi i redditi degli enti ecclesiastici: 1.687 once il Capitolo della cattedrale, 2.309 once, la parrocchia di s.Giovanni; 1138 once, la parrocchia di s.Severino, 1140 once, la parrocchia di s.Nicola; 4.976 once il monastero delle Benedettine, 2.522 once i Celestini, 946 once, i francescani Conventuali.
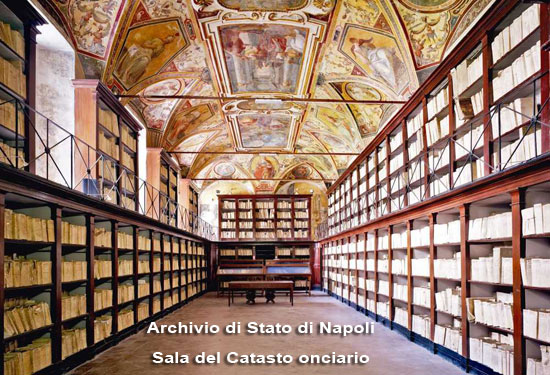
Il catasto onciario di San Severo, conservato oggi presso il Grande archivio, l’archivio di stato di Napoli, consta di quattro parti, gli Atti preliminari, l’Apprezzo, le Rivele e l’Onciario propriamente detto. La sua consultazione si rivela molto utile per conoscere la situazione economica della città, e le rivele in esso contenute, si presentano come una fonte fondamentale per ricavare informazioni sulla struttura cittadina. Infatti molte delle notizie in esso contenute, pur non avendo un diretto rilievo tributario forniscono preziosi elementi per delineare l’immagine generale dei quartieri e la loro densità abitativa, nonché notizie sulla popolazione cittadina, nella sua composizione sociale e professionale oltre che nei suoi rapporti giuridici.
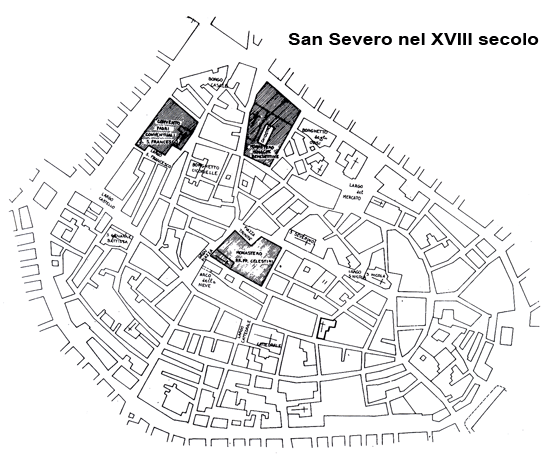
La città continua ad essere organizzata dentro le mura, nei suoi quattro quartieri, che corrispondono alle quattro parrocchie cittadine di s.Giovanni Battista, s.Severino, s.Nicola e s.Maria, la chiesa cattedrale, con una popolazione residente di 5.250 abitanti, corrispondenti a 1.143 fuochi fiscali/nuclei familiari, di cui il 14% relativi a nuclei con capofamiglia donna (le vedove e vergini cittadine). I forestieri abitanti sono appena 59 ed gli ecclesiastici appartenenti al clero secolare soltanto 61.
Il quartiere più popoloso e più densamente popolato risulta quello di s.Nicola, con il 33% della popolazione, ed una densità di 285 abitanti per ettaro, seguito dal quartiere di s.Maria, con il 29% degli abitanti, e densità di 301 abitanti per ettaro. Il quartiere di s.Giovanni, più piccolo territorialmente, risulta il meno popoloso, con il 13% della popolazione, ma con densità di 255 abitanti per ettaro. Il quartiere di s.Severino risulta avere la minore densità abitariva in assoluto, con 238 abitanti per ettaro, pur avendo il 25% della popolazione, perché entro i suoi confini ricadono chiese e conventi importanti (vi si trovano oltre alla chiesa di s.Severino, il convento dei Celestini con la loro chiesa, il monastero delle monache benedettine, la chiesa del Carmine…).
Considerando le abitazioni per titolo di godimento, il 65% è in proprietà ed il restante 35% è in affitto. Se si considera invece il rapporto proprietà/affitto per ogni quartiere risulta che la maggiore concentrazione di case in proprietà è nel quartiere di s.Maria, con il 69%, e la minore è a s.Nicola, come appare anche dall’analisi della distribuzione delle abitazioni del ceto abbiente, le case palaziate, che risultano decisamente poche e distribuite equamente nei vari quartieri.
La popolazione si caratterizza per essere decisamente giovane e costituita per due terzi da famiglie nucleari. Infatti, le famiglie estese, di due o tre generazioni, con sei o più componenti rappresentano il 36 per cento dei nuclei familiari ed inoltre considerando l’età dei soli capifamiglia, il 45% di essi ha meno di 35 anni mentre gli ultrasessantenni sono quasi l’8%. La struttura socio-professionale della popolazione è quella tipica della società meridionale del periodo, formata da un numero ridotto di nobili, civili e possidenti, (meno del 4%) che insieme ad un alto numero di religiosi, secolari e regolari, monopolizzano la proprietà terriera, con alla base della stratificazione sociale i braccianti.
Considerando la popolazione per categoria professionale del solo capofamiglia, oltre il 70% è dedita a professioni inerenti all’agricoltura ed allevamento del bestiame, con una presenza schiacciante di braccianti (l’86%) e di massari (il 10%), considerevoli come elementi della struttura sociale, mentre il 9,2% è dedita a professioni e mestieri inerenti il commercio, il servizio ed i trasporti. Il 4,73% è dedita alla trasformazione dei prodotti e a professioni e mestieri inerenti l’edilizia e gli impianti. Soltanto l’1,7% esercita le professioni liberali.
Tutte le categorie detengono in proprietà la terra perché il possesso fondiario, pur modesto, è considerato fondamentale, a dimostrazione di una insufficiente differenziazione del lavoro produttivo e del carattere in gran parte elementare delle attività economiche. L’elevato numero di braccianti (86%) si spiega non tanto con la presenza di una forza lavoro salariata impiegata su terreni di proprietà altrui ma con l’esistenza di una agricoltura di sussistenza, portata avanti da modesti lavoratori dei campi, legati alla terra dal possesso fondiario malgrado gli elementi di instabilità e di crisi che sempre accompagnano la piccola proprietà contadina. Tra i coltivatori diretti i massari hanno invece raggiunto un maggior grado di autonomia economica con una produzione che, superando il consumo familiare, confluisce al mercato locale e nelle fiere dei comuni vicini. Nelle masserie si alleva anche il bestiame, specialmente buoi da lavoro, che garantisce una certa stabilità economica dato che buona parte dei terreni è destinata alla produzione ed alla conservazione dei foraggi. Molte delle proprietà contadine, di piccola e media estensione, sono gravate da pesi di vario genere, censi e prestazioni di decime dovuti al feudo o alla Chiesa, che oltre a rappresentare i limiti reali e giuridici del potere dominicale, sono la testimonianza della loro particolare origine essendosi formati con la funzione primitiva di rendere produttivi i possedimenti fondiari e le proprietà ecclesiastiche, feudali e demaniali.
Tra le colture specializzate primeggiano la vigna e l’ulivo, ma molti vigneti sono stimati senza rendita perché improduttivi per invecchiamento e mancata sostituzione delle viti. Scarso sviluppo hanno le colture ortalizie e gli alboreti perché, ad eccezione di viti e ulivi. non esistono culture arboree vere e proprie. Gli alberi da frutto, come noci, meli e peri sono sparsi per i campi e costituiscono quindi un elemento secondario della produzione agricola.
Il territorio censito nel Catasto corrisponde per lo più al territorio comunale odierno. Esso risulta parcellizzato ma notevole è la proprietà feudale appartenente ai Di Sangro, ed ai monasteri ed alle chiese.
Dall’esame della Collettiva generale del comune di San Severo, cioè i dati sintetici del Catasto onciario cittadino e la distinzione delle once dei vari gruppi sociali, si possono dedurre preziose indicazioni sulla ripartizione del reddito e quindi sulle condizioni socio-economiche della comunità: la parte delle terre e delle altre fonti di reddito che sta nelle mani dei forestieri è piuttosto bassa, essendo pari a 5.963 once e 25 grana, (11,41 per cento), mentre è alto il reddito imponibile di tutti gli enti ecclesiastici (ecclesiastici secolari e chiese, monasteri e luoghi pii, cittadini e forestieri), che ammonta a 11.260 once e 21 grana, (21,55 per cento). È un valore elevato anche perché si deve tenere conto che, in base al Concordato del 1741, la Chiesa paga soltanto la metà dell’imposta sui beni acquisiti prima di tale data – e sono la quasi totalità – ed i beni delle parrocchie, degli ospedali e dei seminari sono esenti da tassazione, e quindi il reale reddito ecclesiastico è ben più alto – quasi il doppio – e maggiore è quindi l’incidenza sul reddito totale della comunità. Considerando le 14.718 once complessive del clero regolare (Celestini, Conventuali e Benedettine), del clero ricettizio, (le parrocchie di s.Severino, di s.Nicola e di s.Giovanni) e del Capitolo della cattedrale, si ha che le monache Benedettine hanno in assoluto i redditi più alti (4.976 once, pari a circa il 34%) seguite a distanza dai celestini con 2.582 once, pari al 17%, e dal clero di s.Giovanni, con 2.309 once (16%).  Sommando il reddito dei forestieri con quello degli enti ecclesiastici, poi, si evidenzia come i cittadini di San Severo contribuiscano con 35.062 once e 14 grana al totale del reddito imponibile comunale, che ricordiamo ammonta a 52.259 once e 25 grana, con una percentuale di oltre il 67 per cento. In altre parole i due terzi del reddito sono percepiti dagli abitanti del comune, per cui siamo in presenza di una situazione equilibrata di amministrazione finanziaria, anche considerando che nelle once dei cittadini sono comprese le once d’industria, cioè il reddito da lavoro, e che, come si è visto, il reddito imponibile degli enti ecclesiastici, per la parte non esente, è calcolato per la metà. Si deduce cioè l’esistenza di una diffusa e produttiva proprietà media e quindi di un ceto abbastanza numeroso di contadini agiati e di borghesia rurale. Diverso è invece il discorso se si considera la superficie dei terreni agricoli, utilizzati cioè per la produzione agraria, forestale e zootecnica, secondo il titolo di possesso ed il regime proprietario. Infatti appare in tutta la sua evidenza la situazione di forte sperequazione esistente e la irrisoria quota di terreni di proprietà dei cittadini laici al confronto con le proprietà della Chiesa e del feudatario, che insieme raggiungono quasi l’80% del totale. L’agro sanseverese, infatti, detratti i 13 mila ettari di pascoli ad erbaggio appartenenti alla Dogana delle pecore di Foggia, è suddiviso tra il principe di San Severo, che detiene oltre un terzo delle terre e gli enti ecclesiastici, che complessivamente ne possiedono un ulteriore 45% (il clero regolare, con i monaci benedettini Celestini in posizione emergente, il clero secolare delle chiese ricettizie, in massa comune, il Capitolo della cattedrale e la mensa vescovile). Ai cittadini laici restano appena 3 mila ettari, meno del 20%, mentre è praticamente inesistente il demanio comunale.
Tratto da “San Severo Città di Puglia”
di Carmelo G. Severino
Gangemi Editore